
Übersicht
- Wird die Witwenrente 2026 abgeschafft?
- Warum steht die Witwenrente überhaupt zur Debatte?
- Was ist Rentensplitting?
- Witwenrente oder Rentensplitting – der direkte Vergleich
- Neue ifo-Studie 2026: Viele Ehepaare könnten verlieren
- Wer könnte vom Rentensplitting profitieren?
- Beispielrechnung der Rentenversicherung: 765 Euro Unterschied
- Wie hoch ist die Witwenrente 2026?
- Wie hoch ist der Freibetrag bei der Witwenrente 2026?
- Wird die Witwenrente für bestehende Rentner abgeschafft?
- Wer wäre von einer Reform besonders betroffen?
- Was spricht für Rentensplitting?
- Was spricht gegen die Abschaffung der Witwenrente?
- Witwenrente und Frauen: Warum die Verteilungsfrage wichtig bleibt
- Die Debatte ist nicht neu: NGO-Online berichtete bereits 2006
- Was Betroffene jetzt konkret wissen sollten
- FAQ: Witwenrente abschaffen und Rentenreform 2026
- Fazit: Die Witwenrente steht zur Diskussion – aber nicht vor einer beschlossenen Abschaffung
- Quellen
Note
Kurzantwort: Die Witwenrente ist 2026 nicht abgeschafft. Die Alterssicherungskommission empfiehlt, Reformoptionen für die Hinterbliebenenversorgung zu prüfen. Ein konkreter Ersatz ist bislang nicht beschlossen. [1]
Die Frage, ob die Witwenrente abgeschafft wird, hat 2026 neue Aktualität bekommen. Die von der Bundesregierung eingesetzte Alterssicherungskommission will die Hinterbliebenenversorgung an veränderte gesellschaftliche Rahmenbedingungen anpassen. Einen fertigen Gesetzesvorschlag zur Abschaffung der Witwen- und Witwerrente hat sie jedoch nicht vorgelegt. [1]
Besonders häufig wird über ein verpflichtendes Rentensplitting gesprochen. Dabei würden die während der Ehe erworbenen Rentenansprüche zwischen beiden Partnern aufgeteilt. Nach einem wirksam durchgeführten Rentensplitting besteht aus dieser Ehe grundsätzlich kein zusätzlicher Anspruch auf Witwen- oder Witwerrente. [2]
Im September 2026 hat eine neue Untersuchung des ifo Instituts die Debatte verschärft. Die Modellrechnung kommt zu dem Ergebnis, dass ein verpflichtendes Rentensplitting als Ersatz für die Witwenrente viele Ehepaare über den gesamten Lebensverlauf finanziell schlechterstellen könnte. [3]
Wird die Witwenrente 2026 abgeschafft?
Nein. Eine allgemeine Abschaffung der Witwenrente ist derzeit nicht beschlossen.
Die Alterssicherungskommission formuliert deutlich vorsichtiger: Sie empfiehlt, unterschiedliche Reformoptionen zu prüfen, mit denen die Hinterbliebenenversorgung an veränderte gesellschaftliche Normen und Rahmenbedingungen angepasst werden könnte. Die Kommission weist zugleich darauf hin, dass eine solche Reform komplex ist und ihre Folgen sorgfältig untersucht werden müssen. [1]
Important
Entscheidend für Betroffene: Eine politische Reformdiskussion verändert einen bestehenden Rentenbescheid nicht automatisch. Solange keine neue gesetzliche Regelung beschlossen und in Kraft gesetzt ist, gelten die bestehenden Regeln zur Witwen- und Witwerrente weiter.
| Ebene | Stand | Bedeutung |
|---|---|---|
| Geltendes Recht | Witwen- und Witwerrenten bestehen weiter. | Bei erfüllten Voraussetzungen können Hinterbliebene weiterhin Leistungen erhalten. |
| Reformdebatte | Die Hinterbliebenenversorgung soll überprüft werden. | Verschiedene Modelle, darunter Rentensplitting, werden diskutiert. |
| Konkreter Ersatz | Noch nicht beschlossen. | Es gibt derzeit keinen allgemeinen gesetzlichen Wechsel von der Witwenrente zu einem obligatorischen Splitting. |
| Bestehende Renten | Kein automatischer Wegfall. | Laufende Ansprüche werden nicht allein durch die politische Debatte aufgehoben. |
Warum steht die Witwenrente überhaupt zur Debatte?
Die Witwen- und Witwerrente gehört zur Hinterbliebenenrente innerhalb der gesetzlichen Rente. Sie soll nach dem Tod eines Ehe- oder Lebenspartners einen Teil des wegfallenden Unterhalts ersetzen.
Die heutige Ausgestaltung stammt jedoch teilweise aus einer Zeit, in der die Alleinverdienerehe wesentlich verbreiteter war. Erwerbsbiografien haben sich seitdem verändert. Mehr Frauen erwerben eigene Rentenansprüche, zugleich gibt es weiterhin deutliche Unterschiede durch Kindererziehung, Teilzeitarbeit und die Pflege von Angehörigen.
Die Alterssicherungskommission nennt dabei mehrere Spannungsfelder: [1]
- Die große Witwen- oder Witwerrente kann bereits in einem Alter einsetzen, in dem grundsätzlich noch eine längere Erwerbstätigkeit möglich ist.
- Eigenes Einkommen kann auf die Hinterbliebenenrente angerechnet werden.
- Sorgearbeit und dadurch geringere eigene Rentenansprüche werden nicht in jedem Reformmodell automatisch ausreichend berücksichtigt.
- Moderne Familien- und Erwerbsmodelle unterscheiden sich erheblich stärker als noch vor einigen Jahrzehnten.
Note
Die Diskussion lautet deshalb nicht nur „Witwenrente abschaffen – ja oder nein?“. Die eigentliche politische Frage ist, wie Hinterbliebene künftig abgesichert werden sollen, ohne Sorgearbeit, unterschiedliche Einkommen und bestehende Lebensplanungen zu ignorieren.
Was ist Rentensplitting?
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften zwischen beiden Partnern aufgeteilt.
Vereinfacht bedeutet das:
Die in der maßgeblichen Ehezeit erworbenen Rentenpunkte werden als gemeinsame Lebensleistung betrachtet und zwischen beiden Partnern geteilt.
Hat ein Partner während der Ehe deutlich mehr Entgeltpunkte gesammelt, werden Rentenpunkte auf den Partner mit den geringeren Ansprüchen übertragen. Die außerhalb der maßgeblichen Ehezeit erworbenen Ansprüche bleiben grundsätzlich unangetastet. [2]
Rentensplitting gibt es bereits heute unter bestimmten Voraussetzungen als freiwillige Möglichkeit.
Warning
Rentensplitting ist eine weitreichende Entscheidung. Nach Angaben der Deutschen Rentenversicherung kann ein einmal durchgeführtes Splitting grundsätzlich nicht rückgängig gemacht werden. Eine enge Ausnahme besteht, wenn der Ehepartner innerhalb von 36 Monaten nach dem Rentensplitting verstirbt. Die Rentenversicherung empfiehlt deshalb eine persönliche Beratung vor der Entscheidung. [2]
Witwenrente oder Rentensplitting – der direkte Vergleich
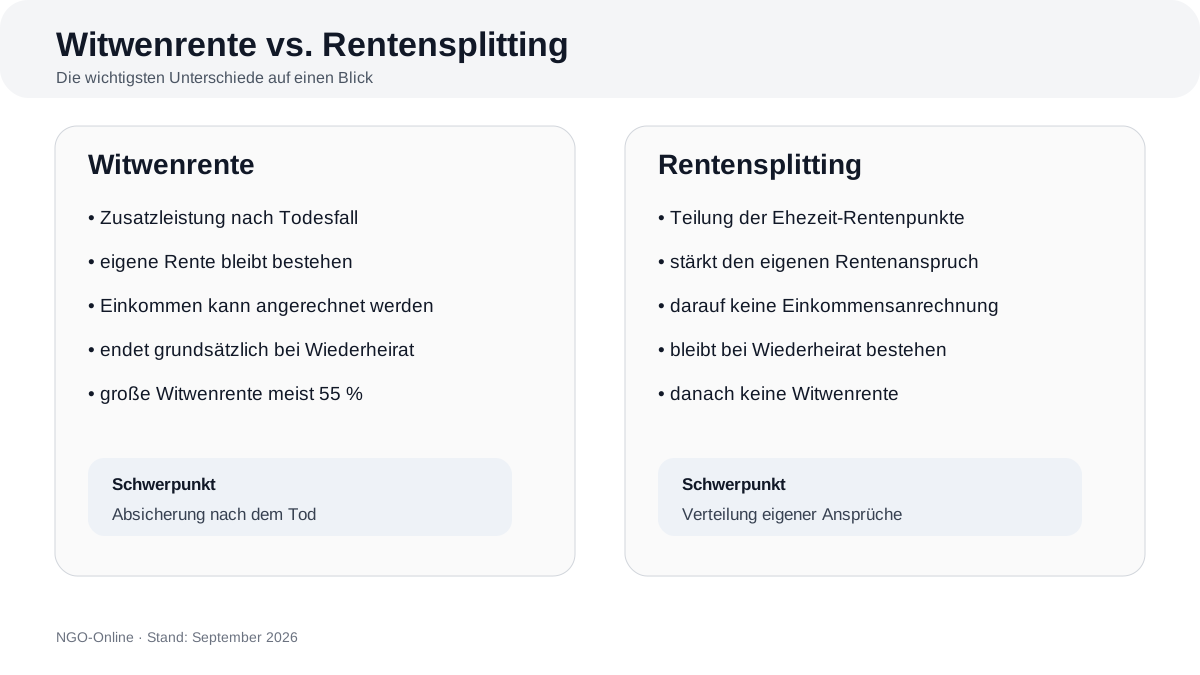
Witwenrente oder Rentensplitting? Beide Modelle verfolgen unterschiedliche Ziele. Die Witwenrente sichert Hinterbliebene nach einem Todesfall ab, während das Rentensplitting eigene Rentenansprüche zwischen Partnern neu verteilt.
| Merkmal | Witwen- oder Witwerrente | Rentensplitting |
|---|---|---|
| Grundidee | Zusätzliche Absicherung nach dem Tod des Partners. | Teilung der während der Ehe erworbenen Rentenansprüche. |
| Eigene Rentenansprüche | Bleiben grundsätzlich bestehen. | Werden für die maßgebliche Ehezeit neu verteilt. |
| Leistung nach dem Todesfall | Im neuen Recht kann die große Witwenrente grundsätzlich 55 Prozent betragen. | Nach dem Splitting entsteht aus dieser Ehe grundsätzlich keine zusätzliche Witwen- oder Witwerrente. |
| Eigenes Einkommen | Kann oberhalb des Freibetrags angerechnet werden. | Die durch Splitting erhöhte eigene Rente wird nicht wie eine Witwenrente wegen zusätzlicher Einkünfte gekürzt. |
| Wiederheirat | Die Witwen- oder Witwerrente endet grundsätzlich. | Der eigene, durch Splitting veränderte Rentenanspruch bleibt bestehen. |
| Charakter | Hinterbliebenenschutz. | Eigenständiger Rentenanspruch. |
Neue ifo-Studie 2026: Viele Ehepaare könnten verlieren
Am 11. September 2026 veröffentlichte das ifo Institut eine neue Studie zur Frage, wie sich ein verpflichtendes Rentensplitting als Ersatz für die Witwenrente auswirken könnte. [3]
Die Forscher Joachim Ragnitz und Marcel Thum untersuchen unterschiedliche Ehekonstellationen nach Heiratsalter, Einkommensunterschieden und Altersabstand.
Das zentrale Ergebnis:
In fast allen untersuchten Konstellationen verliert das Ehepaar als Ganzes, wenn die Witwenrente vollständig durch verpflichtendes Rentensplitting ersetzt wird. [3]
Je nach Modellkonstellation reichen die berechneten Auswirkungen über den Lebensverlauf von einem Vorteil von rund 153.000 Euro bis zu einem Nachteil von rund 152.000 Euro. [3]
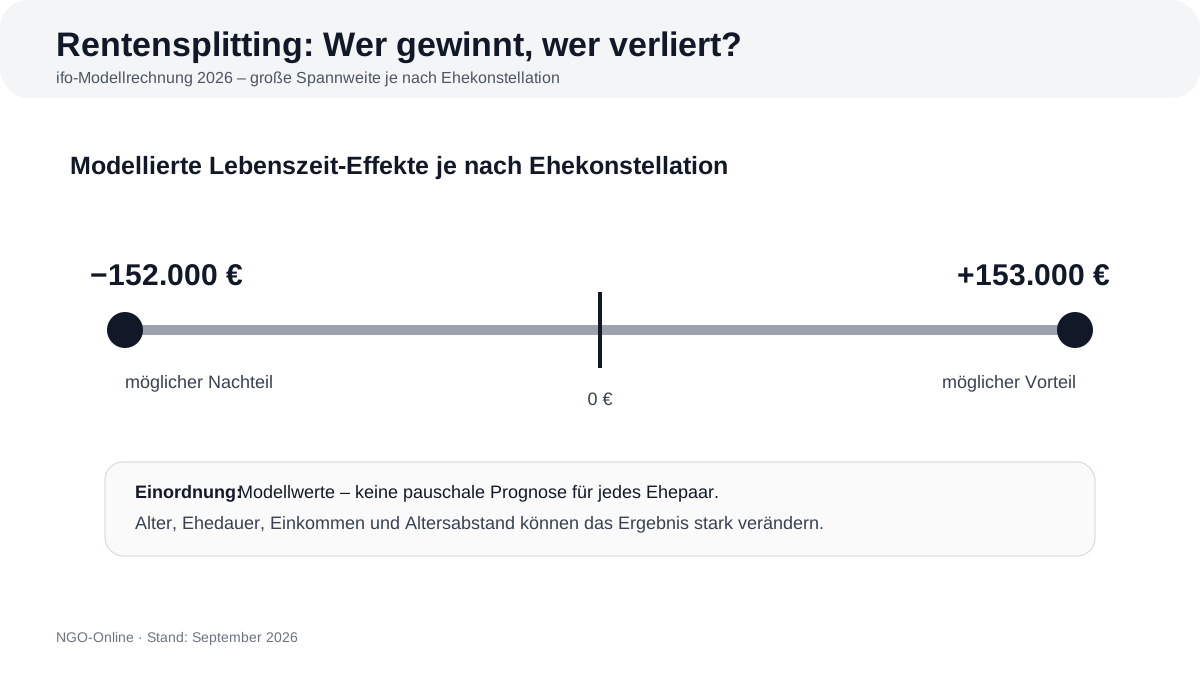
Große Spannweite: Die ifo-Modellrechnung zeigt, dass Alter, Einkommensunterschiede und Ehedauer erheblichen Einfluss darauf haben, ob Rentensplitting im Lebensverlauf zu einem Vorteil oder Nachteil führt.
Important
Die ifo-Zahlen sind Modellrechnungen, keine individuelle Prognose. Sie zeigen mögliche Lebenszeit-Effekte typischer Ehekonstellationen. Für ein konkretes Ehepaar können Einkommen, Alter, Ehedauer, Rentenbiografien und der tatsächliche Todeszeitpunkt zu deutlich anderen Ergebnissen führen.
| Größenordnung | Richtung | Einordnung |
|---|---|---|
| bis rund 152.000 Euro | möglicher Nachteil | In bestimmten Ehekonstellationen kann der Wegfall der Witwenrente über den Lebensverlauf stark ins Gewicht fallen. |
| bis rund 153.000 Euro | möglicher Vorteil | Einzelne Konstellationen können profitieren, insbesondere bei früh geschlossener Ehe und sehr niedriger eigener Rente des Hinterbliebenen. |
| kein allgemeiner Pauschalwert | abhängig vom Einzelfall | Heiratsalter, Altersabstand und Einkommensunterschied verändern das Ergebnis erheblich. |
Wer könnte vom Rentensplitting profitieren?
Rentensplitting kann vor allem dem Partner helfen, der während der Ehe deutlich geringere eigene Rentenansprüche aufgebaut hat.
Das kann beispielsweise der Fall sein bei:
- längeren Zeiten der Kindererziehung,
- Pflege von Angehörigen,
- jahrelanger Teilzeitarbeit,
- großen Einkommensunterschieden zwischen beiden Partnern.
Durch die Übertragung von Rentenpunkten steigt der eigene Rentenanspruch des Partners mit der schwächeren Erwerbsbiografie.
Dieser eigene Anspruch hat Vorteile: Er bleibt grundsätzlich auch bei einer späteren Wiederheirat bestehen und wird nicht wie eine Witwenrente wegen zusätzlichen Einkommens gekürzt. [2]
Dem steht jedoch ein erheblicher Nachteil gegenüber:
Nach dem Splitting entfällt aus dieser Ehe grundsätzlich die spätere Witwen- oder Witwerrente. [2]
Beispielrechnung der Rentenversicherung: 765 Euro Unterschied
Die Deutsche Rentenversicherung zeigt mit einer Modellrechnung, wie groß der Unterschied zwischen beiden Systemen sein kann. [2]
In diesem Beispiel hat der Mann insgesamt 60 Entgeltpunkte, davon 40 aus der Ehezeit. Die Frau hat 20 Entgeltpunkte, davon zehn aus der Ehezeit.
Bei einem Rentenwert von 42,52 Euro ergeben sich zunächst folgende Bruttorenten: [2]
| Situation | Mann | Frau |
|---|---|---|
| Eigene Bruttorente ohne Splitting | 2.551 Euro | 850 Euro |
| Eigene Bruttorente nach Splitting | 1.913 Euro | 1.488 Euro |
| Gesamtrente des Ehepaars zu Lebzeiten | zusammen 3.401 Euro | zusammen 3.401 Euro |
Zu Lebzeiten verändert das Splitting in diesem Beispiel zunächst nur die Verteilung der gemeinsamen Rentenansprüche.
Entscheidend wird der Unterschied nach einem Todesfall.
Stirbt der Mann ohne vorheriges Rentensplitting, erhält die Frau nach der Modellrechnung zusätzlich zu ihrer eigenen Rente von 850 Euro eine große Witwenrente von 1.403 Euro. Insgesamt wären das 2.253 Euro pro Monat. [2]
Nach vorherigem Rentensplitting hätte sie dagegen ausschließlich ihre erhöhte eigene Rente von 1.488 Euro.
Important
Differenz im DRV-Beispiel: 765 Euro pro Monat.
Genau dieser Unterschied erklärt, warum die Debatte über einen möglichen Ersatz der Witwenrente durch verpflichtendes Rentensplitting für viele Ehepaare finanziell relevant ist. [2]
Wie hoch ist die Witwenrente 2026?
Die Höhe hängt davon ab, ob die Voraussetzungen für die kleine oder große Witwen- beziehungsweise Witwerrente erfüllt sind. [4]
| Leistung oder Grenze | Stand 2026 |
|---|---|
| Kleine Witwen- oder Witwerrente | grundsätzlich 25 Prozent der maßgeblichen Rente des verstorbenen Partners |
| Große Witwen- oder Witwerrente im neuen Recht | grundsätzlich 55 Prozent |
| Große Witwen- oder Witwerrente in bestimmten Altfällen | 60 Prozent |
| Altersgrenze für die große Witwenrente bei einem Todesfall 2026 | 46 Jahre und 6 Monate |
| Freibetrag seit 1. Juli 2026 | 1.122,53 Euro monatlich |
| Erhöhungsbetrag je grundsätzlich waisenrentenberechtigtem Kind | 238,11 Euro monatlich |
| Einkommensanrechnung oberhalb des Freibetrags | 40 Prozent des übersteigenden anzurechnenden Nettoeinkommens |
Kleine Witwenrente
Die kleine Witwen- oder Witwerrente beträgt grundsätzlich 25 Prozent der maßgeblichen Rente des verstorbenen Partners. [4]
Im sogenannten neuen Recht wird sie grundsätzlich höchstens 24 Kalendermonate gezahlt.
Große Witwenrente
Die große Witwen- oder Witwerrente beträgt im neuen Recht grundsätzlich 55 Prozent der maßgeblichen Rente des verstorbenen Partners. [4]
Für bestimmte ältere Ehen gilt weiterhin das alte Recht. Dann beträgt die große Witwen- oder Witwerrente 60 Prozent.
Bei einem Todesfall im Jahr 2026 liegt die Altersgrenze für die große Witwen- oder Witwerrente grundsätzlich bei 46 Jahren und sechs Monaten. Unabhängig davon kann sie unter anderem bei Erwerbsminderung oder bei Erziehung eines minderjährigen Kindes in Betracht kommen. [4]
Wie hoch ist der Freibetrag bei der Witwenrente 2026?
Seit dem 1. Juli 2026 beträgt der monatliche Freibetrag bei der Einkommensanrechnung auf Witwen-, Witwer- und Erziehungsrenten 1.122,53 Euro. [5]
Für jedes Kind, das grundsätzlich Anspruch auf Waisenrente hat, erhöht sich der Freibetrag um 238,11 Euro. [5]
Erst das anzurechnende Nettoeinkommen oberhalb dieses Freibetrags wirkt sich auf die Hinterbliebenenrente aus. Vom übersteigenden Betrag werden 40 Prozent angerechnet. [5]
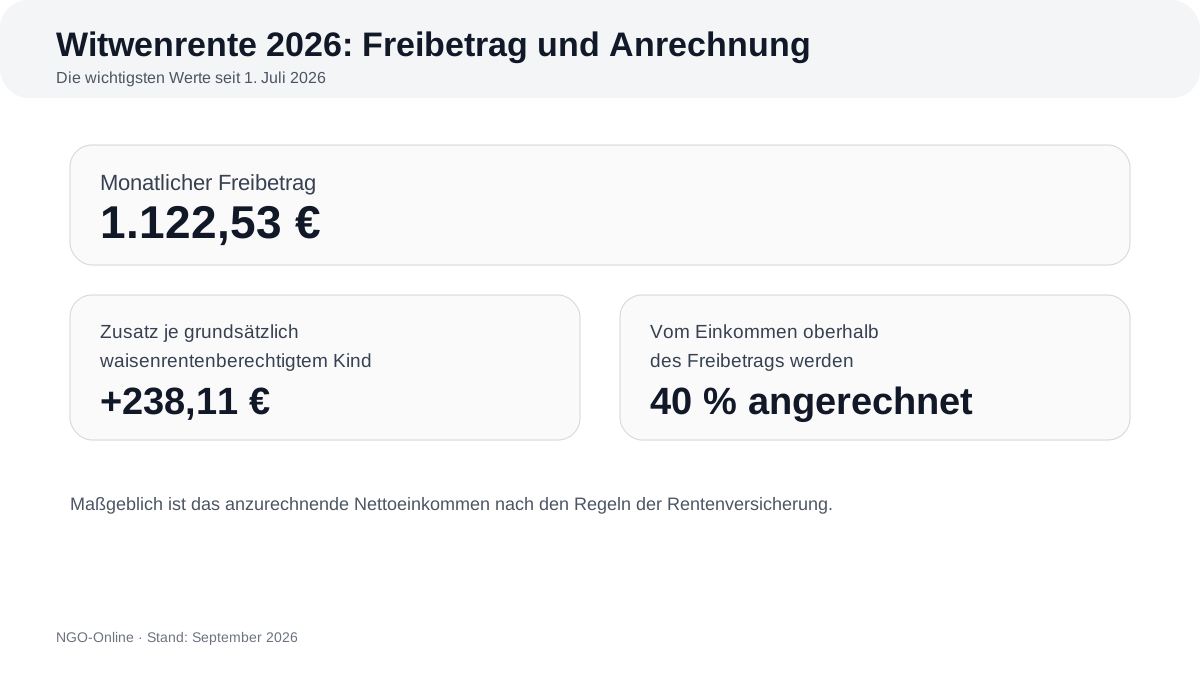
Freibetrag 2026: Seit dem 1. Juli gelten 1.122,53 Euro monatlich. Oberhalb des Freibetrags werden 40 Prozent des anzurechnenden Nettoeinkommens auf die Hinterbliebenenrente angerechnet.
Note
Für die tatsächliche Einkommensanrechnung gelten detaillierte Regeln. Nicht jede Bruttoeinnahme wird eins zu eins als anzurechnendes Nettoeinkommen behandelt. Bei einer individuellen Berechnung sollte deshalb der konkrete Rentenbescheid beziehungsweise die Beratung der Rentenversicherung herangezogen werden.
Wird die Witwenrente für bestehende Rentner abgeschafft?
Für einen pauschalen Wegfall bereits laufender Witwen- oder Witwerrenten gibt es derzeit keinen beschlossenen allgemeinen Mechanismus.
Gerade bei einer möglichen Reform wären zahlreiche Übergangsfragen zu klären:
- Gilt eine Neuregelung nur für künftige Ehen?
- Werden bestimmte Geburtsjahrgänge ausgenommen?
- Gibt es Bestandsschutz für laufende Renten?
- Können bestehende Ehepaare zwischen Modellen wählen?
- Wie werden Kindererziehung und Pflegezeiten berücksichtigt?
- Welche Übergangsfristen gelten?
Important
Stand September 2026: Die Alterssicherungskommission hat diese Fragen nicht abschließend geregelt. Sie empfiehlt ausdrücklich einen weiteren Prüfprozess. [1]
Eine Schlagzeile wie „Witwenrente wird abgeschafft“ würde deshalb den derzeitigen Stand zu stark verkürzen.
Wer wäre von einer Reform besonders betroffen?
Besonders genau hinschauen müssten Ehepaare mit stark unterschiedlichen Erwerbsbiografien.
Dazu gehören unter anderem Haushalte, in denen ein Partner:
- über Jahre Kinder erzogen hat,
- Angehörige gepflegt hat,
- lange in Teilzeit gearbeitet hat,
- deutlich weniger verdient,
- nur geringe eigene Rentenansprüche aufgebaut hat.
Auch der Altersabstand kann eine große Rolle spielen. Je nachdem, welcher Partner zuerst verstirbt und wie lange der Hinterbliebene lebt, verändern sich die finanziellen Auswirkungen erheblich.
| Faktor | Warum er wichtig ist |
|---|---|
| Dauer der Ehe | Je länger die gemeinsame Erwerbsphase, desto mehr Rentenansprüche können von einem Splitting betroffen sein. |
| Einkommensunterschied | Große Unterschiede führen zu stärkeren Verschiebungen der Rentenpunkte. |
| Altersabstand | Er beeinflusst die Dauer möglicher Rentenzahlungen nach dem ersten Todesfall. |
| Eigene Rentenansprüche | Sie bestimmen, wie stark ein Partner von übertragenen Entgeltpunkten profitiert. |
| Einkommen im Ruhestand | Es kann bei der heutigen Witwenrente oberhalb des Freibetrags angerechnet werden. |
| Wiederheirat | Die Witwenrente endet grundsätzlich; ein eigener Rentenanspruch aus Splitting bleibt dagegen bestehen. |
Was spricht für Rentensplitting?
Das Rentensplitting hat durchaus Vorteile.
Es stärkt die eigenständige Alterssicherung des Partners mit den niedrigeren Ansprüchen. Das kann gerade bei langer Sorgearbeit relevant sein.
Weitere Vorteile:
- Der übertragene Rentenanspruch ist ein eigener Anspruch.
- Eine spätere Wiederheirat beseitigt diesen eigenen Anspruch nicht.
- Zusätzliches Einkommen wird nicht wie bei einer Hinterbliebenenrente auf diesen eigenen Rentenanspruch angerechnet.
- Das Modell kann die während einer Ehe erbrachte gemeinsame Lebensleistung stärker abbilden. [2]
Was spricht gegen die Abschaffung der Witwenrente?
Der stärkste Einwand gegen einen vollständigen Ersatz der Witwenrente ist das Risiko eines deutlichen Einkommensverlusts nach dem Tod eines Partners.
Viele Kosten eines Haushalts sinken nach einem Todesfall nicht proportional:
- Miete oder Finanzierung einer Immobilie,
- Energie,
- Versicherungen,
- Mobilität,
- laufende Kredite,
- viele Grundkosten des Haushalts.
Wenn gleichzeitig eine Hinterbliebenenleistung entfällt, kann die finanzielle Belastung deutlich steigen.
Die Modellrechnung der Deutschen Rentenversicherung zeigt das sehr anschaulich: In ihrem Beispiel stehen für die hinterbliebene Frau 2.253 Euro monatlich im heutigen Modell nur 1.488 Euro nach vorherigem Rentensplitting gegenüber. [2]
Die aktuelle ifo-Studie kommt ebenfalls zu dem Ergebnis, dass viele Ehepaare als Ganzes langfristig schlechtergestellt wären, wenn die Witwenrente durch ein obligatorisches Splitting ersetzt würde. [3]
Witwenrente und Frauen: Warum die Verteilungsfrage wichtig bleibt
Die Diskussion über die Witwenrente ist auch eine Diskussion über unterschiedliche Erwerbsbiografien von Frauen und Männern.
Historisch haben Frauen häufiger:
- Erwerbsarbeit für Kindererziehung unterbrochen,
- in Teilzeit gearbeitet,
- unbezahlte Sorgearbeit übernommen,
- dadurch niedrigere eigene Rentenansprüche aufgebaut.
Ein Reformmodell muss deshalb zwei Ziele gleichzeitig berücksichtigen:
mehr eigenständige Alterssicherung und ausreichenden Schutz nach dem Tod des Partners.
Ein System kann formal partnerschaftlicher wirken und trotzdem in bestimmten Lebenslagen zu finanziellen Nachteilen führen. Gerade geringe eigene Rentenansprüche können das Risiko von Altersarmut erhöhen. Genau deshalb ist die Ausgestaltung entscheidend.
Die Debatte ist nicht neu: NGO-Online berichtete bereits 2006
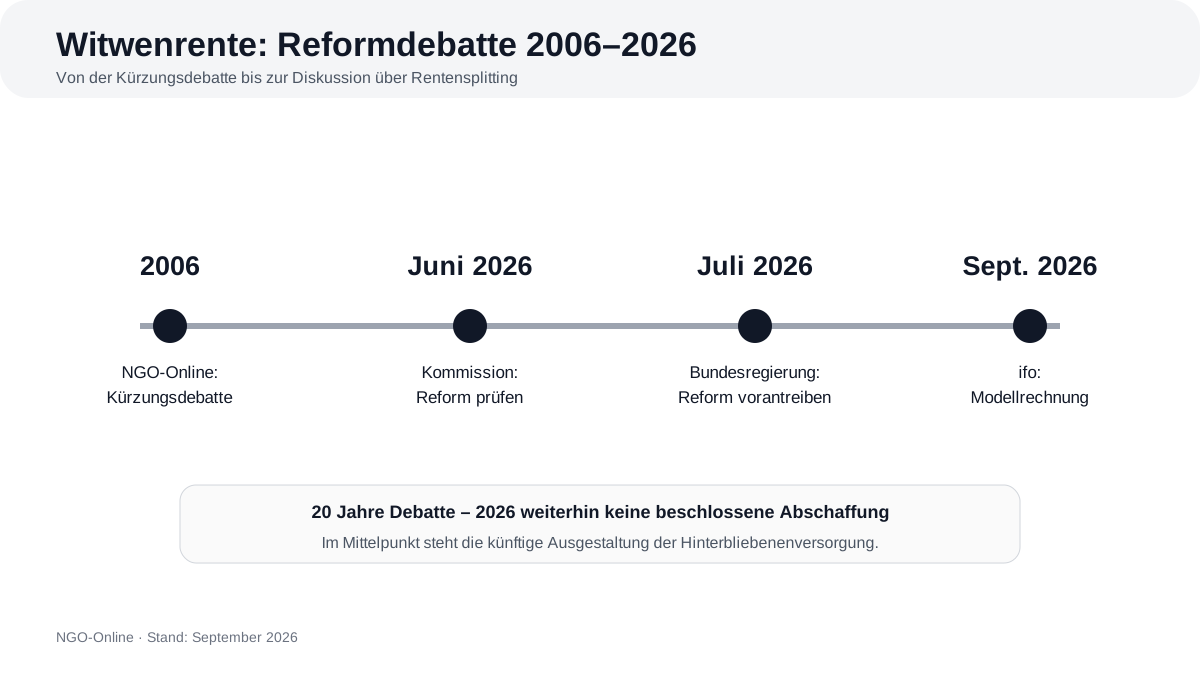
20 Jahre Reformdebatte: Schon 2006 berichtete NGO-Online über politische Forderungen nach Einschnitten bei der Witwenrente. 2026 wird erneut über eine grundlegende Neuordnung der Hinterbliebenenversorgung diskutiert.
Die Diskussion über die Witwenrente begleitet die deutsche Rentenpolitik seit Jahrzehnten.
NGO-Online berichtete bereits am 23. August 2006 über einen Vorstoß des damaligen SPD-Wirtschaftspolitikers Rainer Wend. Er hatte vorgeschlagen, die Witwenrente für jüngere Jahrgänge zu kürzen und zugleich die beitragsfreie Mitversicherung von Ehepartnern in der gesetzlichen Krankenversicherung zu verändern. [6]
Damals bezogen nach den im ursprünglichen NGO-Online-Artikel genannten Angaben mehr als fünf Millionen Frauen eine Witwenrente. Rund 1,4 Millionen von ihnen hatten keine eigene Rente. [6]
Die damalige Debatte und die Reformdiskussion von 2026 sind nicht identisch. Weitere zeitgenössische Hintergründe dokumentiert NGO-Online in einem Beitrag zur Renten- und Witwenrenten-Debatte von 2006.
Der historische Vergleich zeigt aber, wie dauerhaft dieselben Grundfragen wiederkehren:
- Wie viel eigenständige Altersvorsorge ist realistisch?
- Wie wird Sorgearbeit berücksichtigt?
- Wie stark soll eine Ehe soziale Ansprüche begründen?
- Wie verhindert man Altersarmut nach dem Tod eines Partners?
Note
Genau diese historische Kontinuität ist eine Stärke dieses Artikels: NGO-Online dokumentiert die Debatte nicht erst seit 2026, sondern bereits seit zwei Jahrzehnten.
Was Betroffene jetzt konkret wissen sollten
| Frage | Antwort |
|---|---|
| Ist die Witwenrente bereits abgeschafft? | Nein. |
| Gibt es einen fertigen Gesetzentwurf zum vollständigen Ersatz durch Rentensplitting? | Nicht auf Grundlage der Empfehlung der Alterssicherungskommission. |
| Läuft eine bestehende Witwenrente wegen der Debatte automatisch aus? | Nein. |
| Ist Rentensplitting heute bereits möglich? | Ja, freiwillig und unter gesetzlichen Voraussetzungen. |
| Ist Rentensplitting nach der Entscheidung einfach rückgängig zu machen? | Grundsätzlich nein; die Deutsche Rentenversicherung nennt nur eine enge Ausnahme. |
| Sollte man allein wegen der politischen Diskussion handeln? | Nein. Vor einer individuellen Entscheidung sollte die persönliche Rentensituation geprüft werden. |
Tip
Für Ehepaare mit stark unterschiedlichen Rentenansprüchen lohnt sich eine individuelle Vergleichsrechnung besonders. Entscheidend ist nicht nur die heutige gemeinsame Rentenhöhe, sondern auch die finanzielle Situation nach dem Tod des zuerst versterbenden Partners.
FAQ: Witwenrente abschaffen und Rentenreform 2026
Wird die Witwenrente 2026 abgeschafft?
Nein. Eine allgemeine Abschaffung ist derzeit nicht beschlossen. Die Alterssicherungskommission empfiehlt, unterschiedliche Reformoptionen für die Hinterbliebenenversorgung zu prüfen. [1]
Soll Rentensplitting die Witwenrente ersetzen?
Ein obligatorisches Rentensplitting wird als mögliche Reformvariante diskutiert. Die Alterssicherungskommission selbst hat jedoch keinen konkreten Ersatzmechanismus festgelegt. [1] [2]
Ist Rentensplitting bereits Pflicht?
Nein. Rentensplitting ist unter bestimmten gesetzlichen Voraussetzungen freiwillig möglich. [2]
Wie hoch ist die große Witwenrente 2026?
Im neuen Recht beträgt sie grundsätzlich 55 Prozent der maßgeblichen Rente des verstorbenen Partners. In bestimmten Altfällen gelten 60 Prozent. [4]
Wie hoch ist die kleine Witwenrente?
Die kleine Witwen- oder Witwerrente beträgt grundsätzlich 25 Prozent der maßgeblichen Rente des verstorbenen Partners. [4]
Wie hoch ist der Freibetrag 2026?
Seit dem 1. Juli 2026 beträgt der Freibetrag 1.122,53 Euro monatlich. Für jedes grundsätzlich waisenrentenberechtigte Kind erhöht er sich um 238,11 Euro. [5]
Wie viel Einkommen wird oberhalb des Freibetrags angerechnet?
Von dem anzurechnenden Nettoeinkommen oberhalb des Freibetrags werden 40 Prozent auf die Hinterbliebenenrente angerechnet. [5]
Wie alt muss man 2026 für die große Witwenrente sein?
Bei einem Todesfall im Jahr 2026 liegt die maßgebliche Altersgrenze grundsätzlich bei 46 Jahren und sechs Monaten. Daneben gibt es weitere Anspruchsvoraussetzungen, etwa Erwerbsminderung oder die Erziehung eines minderjährigen Kindes. [4]
Was passiert bei einer Wiederheirat?
Die Witwen- oder Witwerrente endet grundsätzlich bei einer erneuten Heirat. Ein durch Rentensplitting erworbener eigener Rentenanspruch bleibt dagegen bestehen. [2] [4]
Kann man Rentensplitting rückgängig machen?
Grundsätzlich nicht. Die Deutsche Rentenversicherung nennt als Ausnahme unter anderem den Fall, dass der Ehepartner innerhalb von 36 Monaten nach dem durchgeführten Splitting verstirbt. [2]
Fazit: Die Witwenrente steht zur Diskussion – aber nicht vor einer beschlossenen Abschaffung
Die Suchfrage „Witwenrente abschaffen?“ lässt sich im September 2026 klar beantworten:
Nein, eine Abschaffung der Witwenrente ist nicht beschlossen.
Richtig ist aber auch: Die Debatte hat erheblich an Dynamik gewonnen.
Die Alterssicherungskommission fordert eine Überprüfung der Hinterbliebenenversorgung. Rentensplitting wird als mögliche Alternative diskutiert. Die Deutsche Rentenversicherung zeigt mit einer konkreten Modellrechnung erhebliche Unterschiede zwischen beiden Systemen. Und die neue ifo-Studie kommt zu dem Ergebnis, dass ein verpflichtendes Rentensplitting viele Ehepaare über den Lebensverlauf schlechterstellen könnte. [1] [2] [3]
Important
Der entscheidende Punkt der Rentenreform ist deshalb nicht nur, ob die Witwenrente verändert wird. Entscheidend ist, wie Bestandsschutz, Übergangsregeln, Sorgearbeit und unterschiedliche Erwerbsbiografien berücksichtigt werden.
Bis konkrete gesetzliche Regeln beschlossen sind, sollte sauber zwischen Reformdiskussion, Modellrechnungen und geltendem Recht unterschieden werden.
Quellen
| [1] | (1, 2, 3, 4, 5, 6, 7, 8) Bundesregierung / Alterssicherungskommission: Empfehlungen der Alterssicherungskommission, Juni 2026, Empfehlung 11 zur Hinterbliebenenversorgung. |
| [2] | (1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16) Deutsche Rentenversicherung Bund: Rentensplitting statt Witwenrente – Vorteile und Nachteile, 15. Juli 2026; sowie Informationen zum Rentensplitting, Stand 2026. |
| [3] | (1, 2, 3, 4, 5, 6) ifo Institut: Joachim Ragnitz und Marcel Thum, Rentensplitting statt Witwenrente – Wer gewinnt, wer verliert?, ifo Schnelldienst 79, Nr. 9, 2026; Pressemitteilung vom 11. September 2026. |
| [4] | (1, 2, 3, 4, 5, 6, 7, 8) Deutsche Rentenversicherung Bund: Hinterbliebenenrente – kleine und große Witwen- und Witwerrente, Stand 2026. |
| [5] | (1, 2, 3, 4, 5) Deutsche Rentenversicherung Rheinland: Hinterbliebenenrente – Höherer Freibetrag seit Juli, 23. Juli 2026. |
| [6] | (1, 2) NGO-Online: Wend will Witwenrente kürzen und beitragsfreie Mitversicherung abschaffen, 23. August 2006. |